
Résumé : La comptabilité d’une copropriété belge repose sur des règles précises, un budget suivi, deux fonds distincts et des documents consultables. Le régime varie selon le nombre de lots, tandis que le syndic doit assurer une répartition claire des charges, conserver les justificatifs et présenter les comptes à l’assemblée générale.
Pourquoi des comptes apparemment équilibrés peuvent-ils encore susciter des contestations ? Dans une copropriété, chaque facture, appel de fonds et régularisation doit pouvoir être expliqué. À Bruxelles comme ailleurs en Belgique, une information financière lisible facilite les décisions collectives et limite les incompréhensions. Pour bénéficier d’un accompagnement local, vous pouvez consulter notre syndic de copropriété pour une comptabilité claire.
Si vous recherchez un guide de comptabilité de copropriété, vous avez surtout besoin de repères pratiques. Il faut distinguer le régime comptable applicable, les dépenses courantes, les travaux, les fonds, les décomptes individuels et les contrôles possibles. Le but n’est pas de devenir comptable, mais de savoir quelles questions poser et quels documents demander.
Quel cadre comptable s’applique à votre copropriété ?
En 2026, la comptabilité d’une copropriété belge est tenue au nom de l’association des copropriétaires, souvent appelée ACP. Elle ne doit pas être confondue avec la comptabilité propre du syndic. Les comptes retracent les opérations, les avoirs, les dettes, les appels de fonds et les dépenses de l’immeuble.
Le nombre de lots détermine principalement le niveau de formalisation attendu. Les caves, garages et parkings sont exclus du calcul du seuil légal. Une ACP de moins de 20 lots peut utiliser une comptabilité simplifiée. À partir de 20 lots pris en compte, la comptabilité en partie double suivant le plan comptable normalisé devient obligatoire.
La comptabilité simplifiée doit néanmoins présenter les recettes, les dépenses, la trésorerie, les mouvements des comptes, les montants des deux fonds, ainsi que les créances et dettes des copropriétaires. Elle ne dispense donc pas l’ACP d’une organisation rigoureuse. Les repères présentés par Homegrade rappellent également que les comptes doivent permettre de déterminer l’actif et le passif de l’association.
- Moins de 20 lots pris en compte : une comptabilité simplifiée est autorisée.
- 20 lots ou davantage : la partie double et le plan comptable minimum normalisé s’imposent.
- Dans tous les cas : les dépenses et recettes doivent rester traçables.
Comptabilité simplifiée ou partie double : quelles différences ?
Imaginez une petite résidence de 8 appartements. Son syndic peut suivre les recettes, les dépenses, les soldes bancaires et les dettes de chaque copropriétaire dans une structure simplifiée. Cette solution réduit la charge administrative, mais elle ne justifie pas des documents incomplets ou difficiles à vérifier.
Dans une copropriété plus importante, chaque opération est enregistrée au débit d’un compte et au crédit d’un autre. Cette comptabilité en partie double permet de mieux relier une facture, un paiement, une créance et une catégorie de charges. Elle facilite aussi le contrôle des soldes et la comparaison entre exercices.
Le plan comptable des ACP possède ses propres rubriques. Il ne s’agit pas simplement de reprendre le plan comptable d’une entreprise. Les écritures doivent respecter la logique particulière d’un immeuble commun, avec des provisions, des répartitions par lot, des travaux votés et des fonds séparés.
Une petite copropriété peut choisir volontairement un niveau de suivi plus complet. Ce choix peut faciliter l’historique des comptes et la transition vers une comptabilité normalisée si le nombre de lots évolue. L’essentiel reste la cohérence entre les écritures, les documents remis aux copropriétaires et les décisions de l’assemblée générale.
Comment fonctionnent le fonds de roulement et le fonds de réserve ?
Une erreur fréquente consiste à considérer les deux fonds comme une seule réserve d’argent. Ils répondent pourtant à des besoins différents. Le fonds de roulement finance les dépenses périodiques, tandis que le fonds de réserve prépare les dépenses non périodiques et les travaux importants.
Le fonds de roulement peut couvrir le chauffage collectif, l’éclairage des communs, l’entretien courant, les assurances ou certains frais administratifs. Le fonds de réserve sert plutôt à anticiper une rénovation de toiture, un remplacement d’ascenseur, une intervention sur la chaudière ou une autre dépense exceptionnelle.
Les deux fonds doivent être suivis distinctement. En pratique, cela suppose des comptes bancaires séparés au nom de l’ACP et une ventilation comptable identifiable. Un copropriétaire doit pouvoir comprendre quelle partie de son paiement finance le fonctionnement courant et quelle partie constitue une épargne collective.
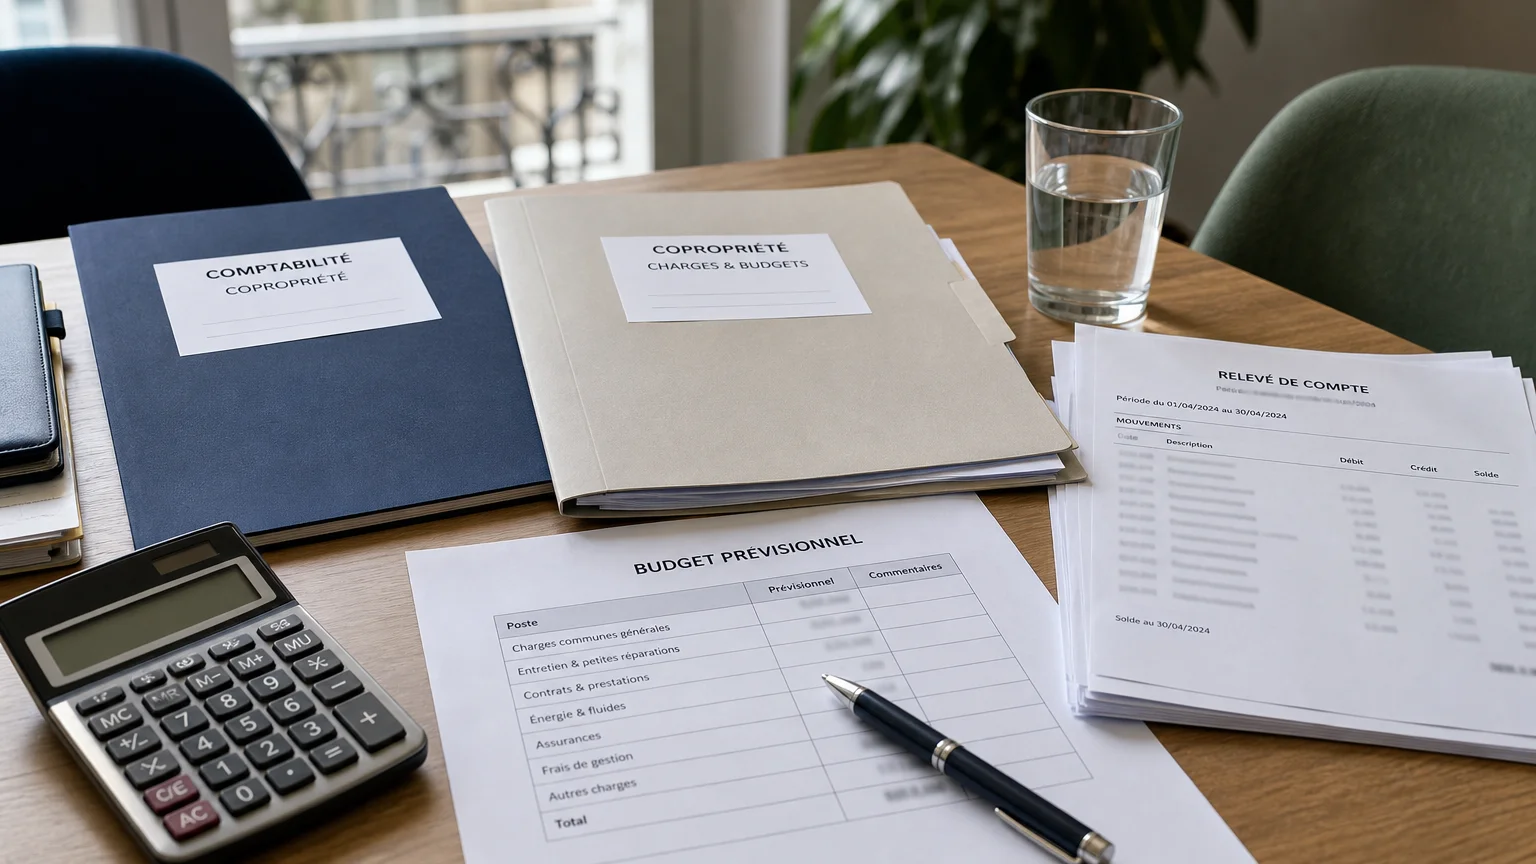
Le budget prévisionnel doit présenter les dépenses courantes attendues. Les appels de fonds sont ensuite calculés selon les quotes-parts ou les clés de répartition prévues par les documents de la copropriété. Lorsque les dépenses réelles diffèrent des provisions, une régularisation apparaît dans le décompte individuel.
Cette séparation apporte une lecture plus fiable des finances. Elle permet de voir si la trésorerie courante est suffisante et si les travaux futurs sont réellement préparés. Elle évite aussi de masquer une difficulté de fonctionnement en utilisant l’épargne destinée aux rénovations.
Quels documents faut-il savoir lire ?
Vous n’avez pas besoin de maîtriser toutes les écritures pour contrôler une comptabilité. Commencez par demander les documents qui relient le budget voté, les dépenses réelles et votre situation individuelle.
- Le budget prévisionnel : il estime les dépenses courantes de l’exercice à venir.
- Le décompte individuel : il détaille votre part de charges et les provisions déjà versées.
- Le compte de résultats : il compare les charges et les produits de la période.
- Le bilan ou état patrimonial : il présente les avoirs, les dettes et la trésorerie.
- La balance des comptes : elle synthétise les soldes des comptes utilisés.
- Le détail des fournisseurs : il permet de suivre les montants dus ou payés.
- Les mouvements des fonds : ils montrent les entrées et sorties du fonds de roulement et du fonds de réserve.
Le décompte individuel mérite une attention particulière. Vérifiez la période concernée, la clé de répartition, les provisions déjà payées, les consommations éventuelles et le solde final. Une ligne inhabituelle doit pouvoir être reliée à une facture, une décision d’assemblée ou une règle prévue dans l’acte de base.
La matière reste technique, notamment lorsque des travaux, sinistres, emprunts ou régularisations se superposent. La formation IPI consacrée à la comptabilité des copropriétés cite notamment les budgets, les décomptes, les appels, les comptes bancaires, les imputations de factures et les clôtures parmi les sujets à maîtriser.
Comment contrôler les factures et les impayés ?
Une facture ne doit pas être contrôlée uniquement par son montant. Il faut aussi vérifier le fournisseur, la période, la nature de la prestation, le bâtiment concerné et l’existence d’une décision lorsque celle-ci est nécessaire.
Les pièces justificatives sont essentielles. Elles comprennent notamment les factures, relevés bancaires, contrats, appels de fonds, notes de crédit et documents liés aux travaux. Sans ces éléments, une écriture peut apparaître correcte tout en restant impossible à comprendre.
Le syndic doit également suivre les impayés. Une dette ancienne peut réduire la trésorerie disponible, retarder le paiement des fournisseurs et obliger les autres copropriétaires à supporter des appels complémentaires. Le suivi doit distinguer les sommes dues au titre des charges courantes, des travaux, des avances ou des autres obligations.
Pour éviter les tensions, chaque copropriétaire doit pouvoir retrouver le chemin entre sa provision, la charge réelle et la régularisation. Notre approche de gestion de syndic de copropriété s’appuie sur des décomptes détaillés, le suivi des budgets, la vérification des factures avant paiement et la consultation des documents utiles.
Une comptabilité claire ne signifie pas que toutes les charges doivent être identiques d’un lot à l’autre. La répartition dépend des quotités, de l’utilité ou des clés prévues par les documents de l’immeuble. Le contrôle consiste donc à vérifier l’application de la bonne clé, pas à rechercher une égalité automatique entre copropriétaires.
Quel rôle jouent l’assemblée générale et le commissaire aux comptes ?
Les comptes prennent tout leur sens lorsqu’ils sont expliqués et discutés en assemblée générale. Le syndic prépare les documents, présente les résultats, répond aux questions et soumet les décisions nécessaires au vote des copropriétaires.
Le commissaire aux comptes exerce une mission de contrôle définie par l’assemblée générale et les règles internes de l’ACP. Il peut examiner les pièces, rapprocher les soldes, vérifier les imputations et formuler des observations. Son intervention ne remplace pas la responsabilité du syndic, mais elle ajoute un regard indépendant au processus.
Avant l’assemblée, préparez quelques questions précises. Demandez pourquoi un poste dépasse le budget, comment un impayé est suivi, pourquoi un fonds a été utilisé ou quelle facture correspond à une dépense importante. Les questions factuelles facilitent une discussion constructive.
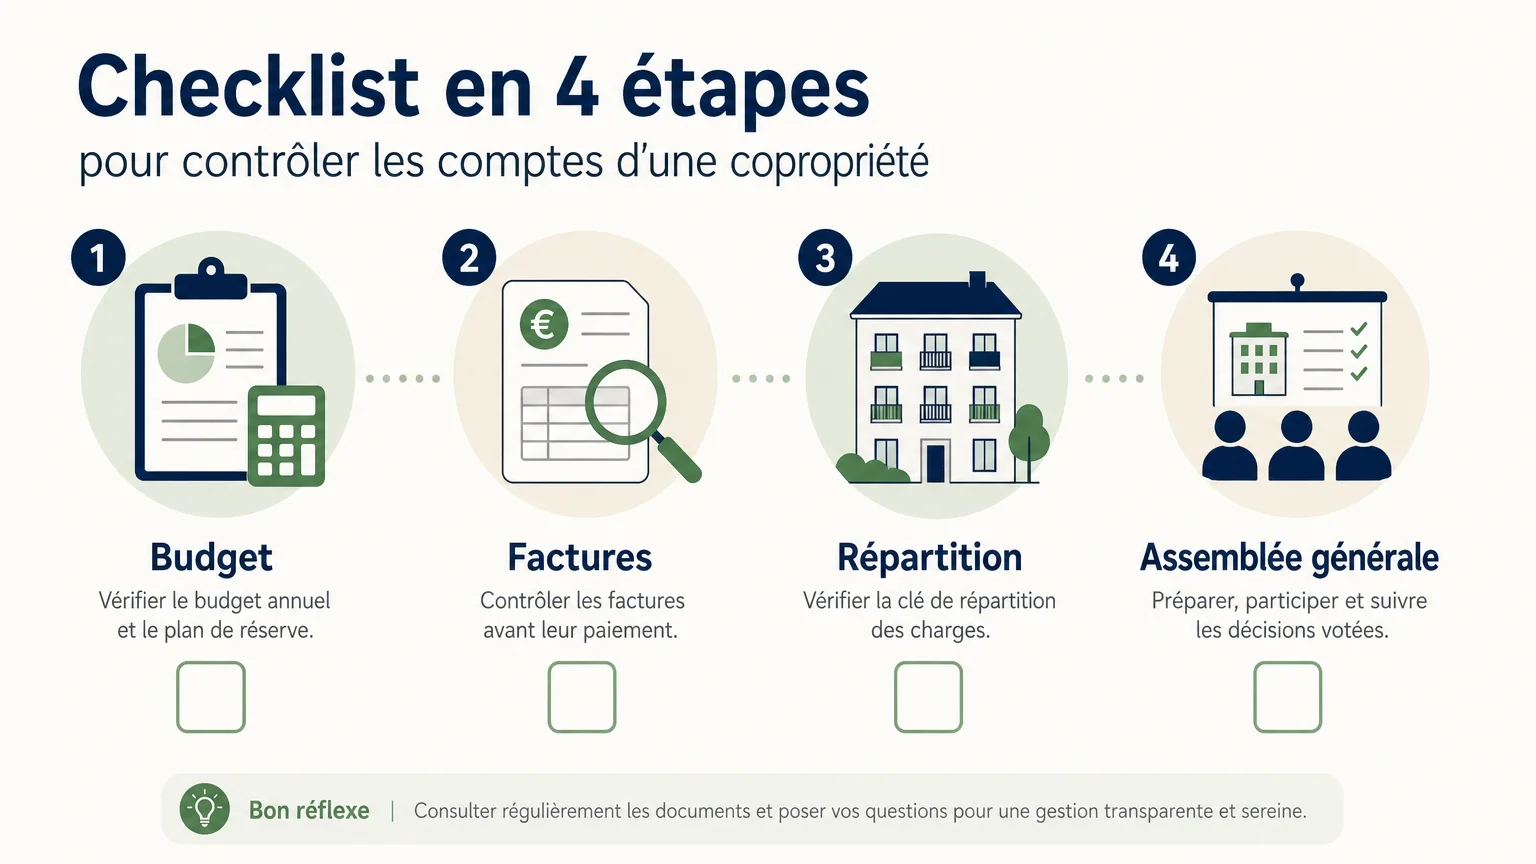
- Lire le budget et repérer les postes les plus importants.
- Relier les dépenses inhabituelles à leurs justificatifs.
- Contrôler la clé de répartition appliquée à votre lot.
- Demander une explication avant le vote des comptes.
Si un désaccord persiste, conservez les documents concernés et formulez votre demande par écrit. Un échange documenté permet de distinguer une simple erreur matérielle d’un problème de méthode ou de gouvernance.
Comment choisir un syndic attentif à la comptabilité à Bruxelles ?
Le prix ne suffit pas pour évaluer une gestion comptable. Comparez la fréquence des informations, la qualité des décomptes, l’accès aux documents, le suivi des impayés et la manière dont les factures sont vérifiées.
Demandez également comment sont préparés les budgets et les plans de réserve. Un syndic utile ne se limite pas à enregistrer les dépenses passées. Il doit aider l’ACP à anticiper les travaux, les contrats à renouveler, les risques techniques et les besoins de trésorerie.
La disponibilité locale peut aussi faciliter les échanges. À Bruxelles, une équipe qui connaît les contraintes des immeubles de la région peut organiser les assemblées, suivre les prestataires et répondre plus facilement aux demandes liées à l’immeuble.
Lors d’un achat ou d’une vente, examinez les comptes avant de vous engager. Le niveau des charges ne suffit pas à évaluer une copropriété. Il faut aussi regarder les impayés, les travaux votés, les fonds disponibles et les décisions encore à exécuter. Le coût d’une agence immobilière commission peut également entrer dans le budget global d’une opération, mais il reste distinct des charges de l’ACP.
Pour replacer la comptabilité dans l’ensemble de la gestion, notre guide pratique de la copropriété à Bruxelles aide à relier les aspects administratifs, financiers et techniques.
Avant de changer de syndic, un état des lieux ciblé peut être utile. Notre audit express de copropriété permet d’examiner les comptes, la technique et la gouvernance de l’immeuble dans une démarche structurée.
Vérifiez enfin les éléments professionnels du prestataire. La fonction de syndic implique notamment une inscription appropriée et une gestion au nom de l’ACP. La page du SPF Justice rappelle que les données du syndic doivent être inscrites à la Banque-Carrefour des Entreprises, qu’il soit professionnel ou non.
Une comptabilité claire protège la copropriété
Une comptabilité saine repose sur des documents cohérents, deux fonds distincts, des justificatifs accessibles et une répartition conforme aux règles de l’immeuble. Le bon réflexe consiste à relier chaque montant à une décision, une facture, une clé de répartition ou un mouvement bancaire. En 2026, ces contrôles restent essentiels pour préserver la trésorerie, préparer les travaux et permettre aux copropriétaires de voter avec une information compréhensible.
Besoin d’une comptabilité plus lisible à Bruxelles ?
Lorsque les décomptes sont difficiles à comprendre ou que les documents arrivent tardivement, la gestion quotidienne devient inutilement stressante. Une organisation comptable structurée facilite les échanges avec les copropriétaires, le conseil de copropriété et le commissaire aux comptes.
Nous assurons le suivi des budgets, des charges, des comptes à vue et d’épargne, des impayés, des factures et des plans de réserve. Les copropriétaires disposent d’un accès aux extraits de compte anonymisés et aux documents utiles via un portail sécurisé. Notre équipe basée à Bruxelles couvre la région bruxelloise et peut vous présenter une solution de gestion comptable adaptée à votre copropriété.
Questions fréquemment posées
Une petite copropriété peut-elle utiliser une comptabilité simplifiée ?
Oui, une copropriété située sous le seuil légal peut utiliser une comptabilité simplifiée. Elle doit néanmoins suivre les recettes, dépenses, fonds, créances, dettes et mouvements de trésorerie.
Les fonds de roulement et de réserve peuvent-ils être mélangés ?
Non, ils correspondent à des besoins différents et doivent rester identifiables. Le fonds de roulement finance les dépenses périodiques, tandis que le fonds de réserve prépare les dépenses non périodiques.
Que doit contenir un décompte individuel ?
Il doit permettre de comprendre les charges attribuées à votre lot, les provisions déjà versées et le solde à régulariser. La période, les quotités et les clés de répartition doivent être cohérentes avec les documents de l’immeuble.
Qui peut contrôler les comptes de l’ACP ?
Le commissaire aux comptes désigné par l’assemblée générale exerce une mission de contrôle. Le conseil de copropriété peut également suivre l’exécution des missions du syndic selon les règles applicables à l’immeuble.
Quand faut-il envisager un audit de copropriété ?
Un audit peut être utile avant un changement de syndic, avant des travaux importants ou lorsque les comptes sont difficiles à reconstituer. Il permet de structurer les questions et de hiérarchiser les actions à mener.